金融庁が「50年住宅ローン」の監視へ|長く借りるほど、何が起きるのか
2026年9月15日、金融庁が「2026事務年度 金融行政方針」を公表しました。そのなかで、返済期間が40年・50年という超長期の住宅ローンについて、実態を把握していく方針が示されています。
「監視」と聞くと物々しいですが、50年ローンが禁止されるわけではありません。ただ、これから住宅を買う方にとっては知っておいて損のない話ですので、何が問題視されているのか、数字も交えて整理しておきます。
この記事の要点
- 金融庁が40〜50年の住宅ローンの実態把握に乗り出す(2026年秋から)
- 対象は大手銀行・地方銀行・ネット銀行
- 懸念は「金利上昇で返済額が増える」「過大な融資になっていないか」
- 4,000万円・金利1.0%なら、50年は月々2.8万円安いかわりに総返済が343万円多い
1.何が決まったのか
報道によると、金融庁は返済期間40〜50年の超長期住宅ローンを扱う金融機関を対象に、早ければ2026年秋から実態把握を始めるとされています。対象は大手銀行、地方銀行、ネット銀行です。
背景にあるのは「過大な融資になっていないか」という問題意識です。金利が上がる局面では返済額が増えます。期間が長いローンほどその影響を受けやすく、借りた人が返しきれなくなる恐れがある、という見方です。
2.なぜ50年ローンが増えたのか
理由はシンプルで、住宅の価格が上がったからです。同じ価格なら、返済期間を延ばせば毎月の負担は下がります。「この物件がほしいけれど、35年だと月々が厳しい」という場面で、50年という選択肢が出てくるわけです。
大阪市の中古マンションも、直近の数字では成約価格が前年比で上がっています。売り手市場が続くなかで、買う側が返済期間を延ばして帳尻を合わせている——金融庁が気にしているのは、まさにこの構図です。
3.数字で見る、35年と50年の違い
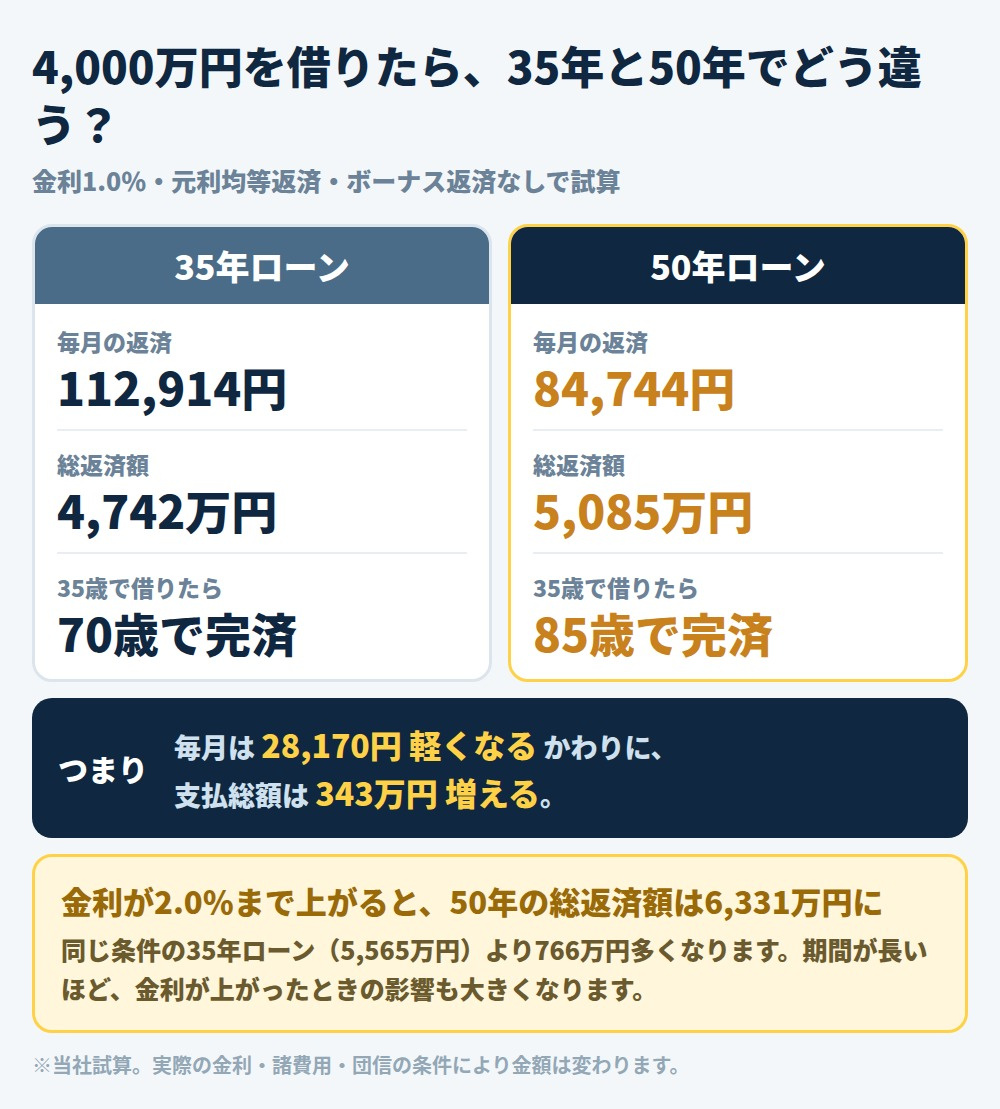
4,000万円を金利1.0%で借りた場合の試算です。毎月の返済は112,914円 → 84,744円と、約2.8万円軽くなります。この差は大きく、借りられる額そのものが変わってきます。
一方で総返済額は4,742万円 → 5,085万円。343万円ふえます。さらに金利が2.0%まで上がると、50年の総返済額は6,331万円。同条件の35年(5,565万円)より766万円多くなります。期間が長いほど、金利が上がったときに効いてきます。
4.不動産業者として、気になるのはここです
① 完済年齢が「働いていない年齢」になる
35歳で50年ローンを組むと、完済は85歳です。定年後もずっと返済が続く前提になりますので、退職金や繰上返済の見通しをセットで考えておく必要があります。
② 団体信用生命保険の加入年齢に上限がある
多くの金融機関で、完済時の年齢に上限(80歳前後)が設けられています。50年で借りられるのは比較的お若い方に限られる、という点は押さえておきたいところです。
③ 売りたくなったとき、残債が減っていない
これがいちばんお伝えしたい点です。同じ4,000万円・金利1.0%でも、10年後の残債は35年ローンで約2,996万円、50年ローンでは約3,351万円。355万円の差が出ます。転勤や住み替えで売却する場面で、売却価格が残債を下回る「オーバーローン」になりやすくなります。
5.では、50年ローンはダメなのか
一概にそうとも言えません。「毎月の負担を抑えて、余裕が出たら繰上返済する」という使い方であれば、選択肢として成り立ちます。実際、期間を長めに設定して、ボーナスや昇給のタイミングで元本を削っていく方もいらっしゃいます。
問題になるのは、50年にしないと毎月の返済が回らないケースです。それは物件の価格がご予算を超えているサインかもしれません。
6.「借りられる額」と「無理なく返せる額」は違います
事前審査に通った金額を上限だと思って物件を探される方は少なくありません。ただ、審査で見ているのは主に返済比率で、お子さんの進学、車の買い替え、親御さんの介護といった将来の支出までは織り込まれていません。
今回の金融庁の動きは、その「借りられる額」のほうにブレーキがかかる可能性がある、という話でもあります。これから購入をお考えの方は、返済期間を35年・40年・50年で並べて、総返済額と完済年齢を見比べてみることをおすすめします。
まとめ
- 金融庁が40〜50年の住宅ローンの実態把握へ(2026年秋から)
- 禁止ではないが、過大な融資への警戒が強まる可能性
- 50年は毎月が軽くなるかわりに、総返済額と完済年齢が延びる
- 売却時に残債が残りやすい点は、特に住み替え予定のある方は要注意
「この物件なら、うちはいくらまでが無理のない範囲だろう」——その線引きは、物件を見る前に決めておくほど、後の判断がラクになります。都島区・旭区・城東区・守口市でご購入をお考えでしたら、返済期間ごとの比較も含めてお手伝いしますので、お気軽にお声がけください。
※2026年9月17日時点の報道および金融庁の公表資料にもとづいています。試算は元利均等返済・ボーナス返済なしの概算で、実際の金利・諸費用・団信の条件により金額は変わります。個別の融資可否や商品内容は金融機関にご確認ください。

▼ 不動産売却のご相談はこちら ▼
▼ その他の「無料相談」はこちら ▼
フォレストスタイル公式YouTube
「不動産の森ちゃんねる」はこちら
不動産の売却・購入でお困りの方は、
フォレストスタイルへご相談ください!
都島区・旭区・城東区・守口市の売却・購入
マンション、戸建、土地、工場、倉庫、投資用不動産、
まずは無料相談を‼